公的年金の振込通知書を初めて手にしたシニア世代から、「現役時代にあれほど保険料を納めたのに、実際の振込額を見て目を疑った」「これでは生活費が足りない」という切実な声が噴出しています。2026年を迎え、公的年金制度の改正議論や物価高を受けた年金実質目減りの懸念が高まる中、多くの現役世代が将来の生活設計に強い不安を抱えています。
日本年金機構から届く通知書に記載された金額と、実際に指定口座へ振り込まれる金額には小さくない隔たりが存在します。厚生年金の受給額は現役時代の平均年収や加入年数によって大きく左右されるだけでなく、支給開始後は税金や社会保険料が容赦なく天引きされるためです。額面の数字だけを信じて老後資金をシミュレーションしていると、定年後に資金ショートを起こしかねません。本稿では、最新の統計データと2026年の制度動向を徹底的に調査し、年収別の受給額早見表から手取りの計算式、世帯別の格差まで、現場のリアルな実態を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金受給額平均は全体で月約14.5万〜15万円だが、男性平均約16.3万円に対し女性平均は約10.6万円と約6万円近い構造的格差が残る。
- 要点2:額面通りの全額は受け取れず、介護保険料・国保料・住民税等の天引きにより、厚生年金手取り額計算では額面の約85%〜90%まで減少する。
- 要点3:在職老齢年金支給停止基準の見直しや繰り下げの損得分岐点など、2026年年金制度改正最新情報を踏まえた出口戦略が不可欠となる。
【2026年最新】厚生年金の受給額平均はいくら?男女格差と65歳以上の実態データ
厚生労働省が公表する最新の「厚生年金保険・国民年金事業年報」および各種年金統計の推移を検証すると、基礎年金(国民年金)を含む厚生年金受給額平均は月額約14万5,000円〜15万円の水準で推移しています。しかし、この「平均15万円」という全体数値を鵜呑みにするのは極めて危険です。実態を詳細に分解すると、性別と就労履歴による決定的な断絶が浮き彫りになります。
公的統計における厚生年金独身男女平均の受給月額を比較すると、以下の通りの顕著な開きが確認できます。
- 男性受給者の平均月額:約16万3,000円〜16万4,000円
- 女性受給者の平均月額:約10万5,000円〜10万7,000円
男女間で実に月額約6万円、年間にして70万円以上の受給格差が生じています。この要因は、現行のシニア世代が歩んできた雇用環境にあります。終身雇用を前提に40年間フルタイムで勤め上げた男性が多い一方、女性は結婚や出産を機に非正規雇用への転換や専業主婦期間を挟むケースが多く、報酬比例部分の算定基礎となる生涯平均年収と加入月数で大きな差がついているためです。
さらに厚生年金65歳以上平均月額の受給権者分布を精査すると、現実はよりシビアです。男性のボリュームゾーンは「月15万〜20万円」に約4割が集中していますが、女性の最多分布は「月8万〜11万円」であり、基礎年金満額(月約6万8,000円)に数万円の上乗せがある程度という層が多数派を占めています。「会社員として長年働いたから老後は安泰」と考えていた単身女性が、定年直後に「家賃すら払えない」と愕然とする相談事例がファイナンシャルプランナーの窓口で頻発しているのが現実です。
【年収別一覧】厚生年金受給額早見表|現役時代の年収×加入年数で算出
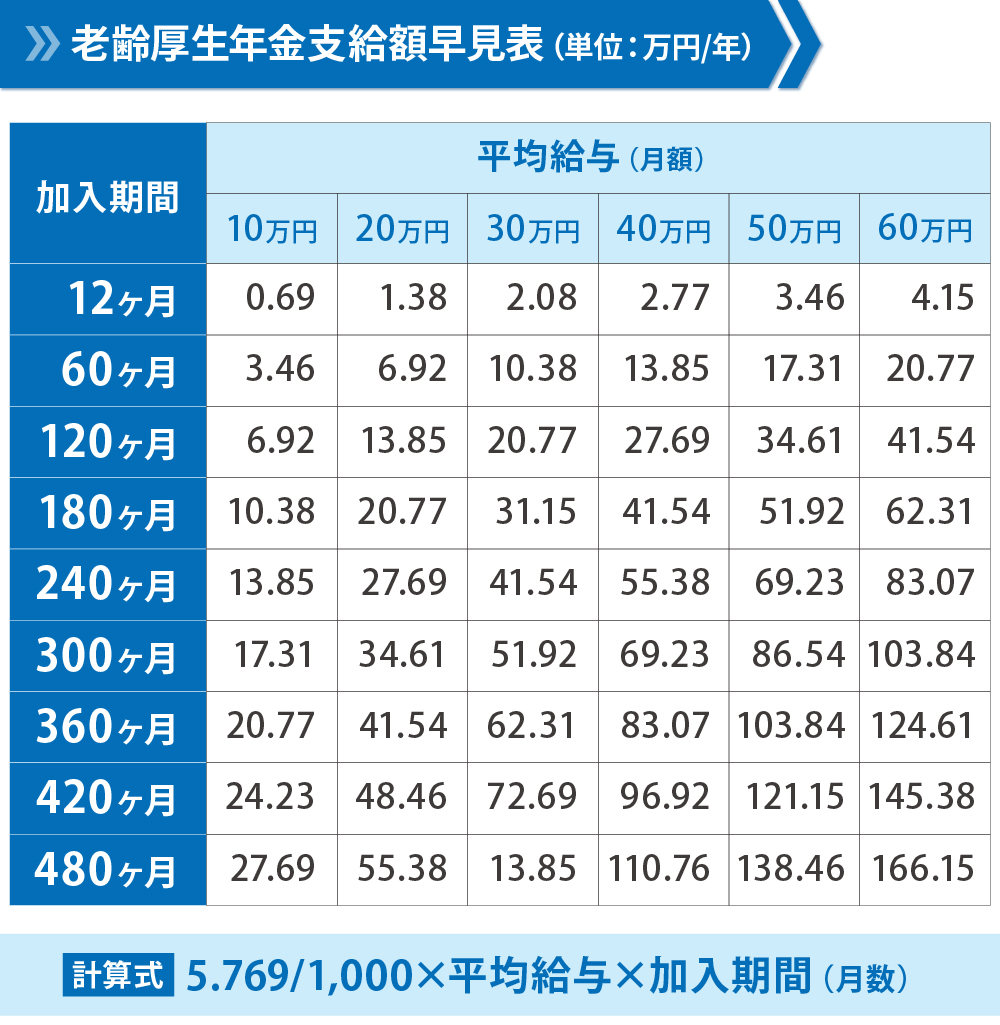
老後に自分が受け取れる年金額は、現役時代の「平均標準報酬額(月給+賞与の総額を月換算したもの)」と「厚生年金の加入月数」によって機械的に算出されます。厚生年金(報酬比例部分)の基本的な計算式は以下の通りです。
報酬比例年金額 = 平均標準報酬額 × 5.481 ÷ 1,000 × 加入月数(※平成15年4月以降の加入期間の場合)
この報酬比例部分に、20歳から60歳まで40年間保険料を全納した場合に支給される「老齢基礎年金(満額で月約6万8,000円前後)」が合算されます。現役時代の生涯平均年収(20歳から退職までの通算平均)と加入年数に基づき、基礎年金を満額受給できる前提で試算した厚生年金年収別一覧および厚生年金受給額早見表を以下に示します。
| 生涯の平均年収 | 加入20年の月額(基礎年金込) | 加入30年の月額(基礎年金込) | 加入40年の月額(基礎年金込) |
|---|---|---|---|
| 300万円 | 約9.5万円 | 約10.9万円 | 約12.3万円 |
| 400万円 | 約10.4万円 | 約12.2万円 | 約14.1万円 |
| 500万円 | 約11.4万円 | 約13.6万円 | 約15.9万円 |
| 600万円 | 約12.3万円 | 約15.0万円 | 約17.7万円 |
| 700万円 | 約13.2万円 | 約16.4万円 | 約19.5万円 |
| 800万円 | 約14.1万円 | 約17.8万円 | 約21.4万円 |
| 1,000万円 | 約15.2万円 | 約19.4万円 | 約23.6万円 |
※基礎年金部分は全期間全納(満額)として計算。標準報酬月額の上限(65万円)等の影響により、年収1,000万円以上は頭打ち傾向が生じます。
この早見表から読み取れる極めて重要な事実は、「月20万円の厚生年金を受け取るハードルの高さ」です。40年間一度も途切れずに厚生年金へ加入し続けたとしても、生涯平均年収が750万〜800万円近くに達していなければ月20万円には届きません。定年間際の最高年収が800万円であっても、20代〜30代前半の年収が300万〜400万円台だった場合、生涯平均は500万円前後に落ち着くため、受取額は月16万円前後に留まります。この「直近の年収」と「生涯平均年収」のギャップこそが、「思ったより少ない」と嘆く最大の構造的トラップです。
額面通りには振り込まれない!厚生年金手取り額計算と引かれる税金・保険料の罠
早見表の金額を見て「月18万円あればなんとか暮らせる」と安心するのは早計です。公的年金は「雑所得」として課税対象になり、年金給付の現場では厚生年金控除社会保険料が容赦なく天引き(特別徴収)されます。
年金の額面から差し引かれる費目は主に以下の4点です。
- 国民健康保険料(75歳以降は後期高齢者医療保険料):前年の所得に応じて自治体ごとに算出。
- 介護保険料:65歳以上の第1号被保険者として居住自治体に納付。自治体ごとの財政水準で格差大。
- 所得税および復興特別所得税:公的年金等控除を差し引いた後の金額に課税。
- 個人住民税:前年の年金所得等に対して課税される地方税。
実際の厚生年金手取り額計算において、額面からどの程度削られるのか。独身・65歳・東京都内在住、年金収入のみのモデルケースでシミュレーションした検証結果が下表です。
| 年金受給額(額面・月額) | 天引きされる合計額(月額目安) | 実際の手取り振込額(月額) | 手取り率 |
|---|---|---|---|
| 12万円(年144万円) | 約1.0万〜1.3万円 | 約10.7万〜11.0万円 | 約90〜91% |
| 16万円(年192万円) | 約2.0万〜2.5万円 | 約13.5万〜14.0万円 | 約86〜87% |
| 20万円(年240万円) | 約3.0万〜3.6万円 | 約16.4万〜17.0万円 | 約83〜85% |
| 25万円(年300万円) | 約4.5万〜5.2万円 | 約19.8万〜20.5万円 | 約80〜82% |
※お住まいの自治体や扶養家族の有無、各種控除により金額は変動します。
上記データが示す通り、年金の手取り率は一般的に約85%〜90%、年金額が多い人ほど累進的な税負担と保険料率の上昇により80%台前半まで急落します。額面で20万円あっても、通帳に振り込まれる実質的な可処分所得は16万円台後半に過ぎません。年金額が増えるほど社会保険料の負担区分が引き上がり、手取りの伸びが鈍化する「見えない目減り」を織り込んで家計防衛を設計する必要があります。
世帯タイプ別のリアル|厚生年金夫婦平均受取額と単身シニアの生活防衛
年金額の実態を把握する上で外せないのが、家族構成による受給額の差です。政府の試算で頻繁に用いられる「夫が平均的収入で40年働き、妻が40年専業主婦」という昭和型の標準モデル世帯では、令和6年度公表値で夫婦2人の受給額は約23万円(23万483円)と設定されています。しかし、共働きが一般化した現代において、このモデルはもはや実態を反映していません。
現代における厚生年金夫婦平均受取額は、夫婦双方のキャリア形成によって以下の3パターンに完全に二極化しています。
| 世帯タイプ | 詳細・就労形態の前提 | 夫婦合計の受給額(月額目安) | 手取り月額の目安 |
|---|---|---|---|
| 共働き正社員型 (ダブル厚生年金) | 夫婦ともに40年間フルタイム勤務 (夫:年収600万円、妻:年収450万円) | 約31.0万円 | 約26.5万〜27.5万円 |
| 片働き・専業主婦型 (従来型モデル) | 夫が40年会社員(年収550万円) 妻が40年専業主婦(第3号被保険者) | 約23.3万円 | 約20.0万〜20.8万円 |
| 正社員×パート型 (扶養内就労) | 夫が40年会社員(年収500万円) 妻が短時間パート(厚生年金加入10年) | 約24.2万円 | 約21.0万〜21.8万円 |
夫婦双方が厚生年金に加入し続けた世帯は、月額手取りで26万〜28万円前後を確保でき、公的年金だけでゆとりある生活を送ることが十分に視野に入ります。一方、片働き世帯や単身世帯は家賃や固定費の比率が高くなるため、可処分所得の圧迫が深刻化します。特に単身女性の場合、前述の通り手取りが9万円台に落ち込むケースも珍しくなく、賃貸住まいのシニア単身者にとっては生活破綻の危機と隣り合わせの金額と言わざるを得ません。
ねんきん定期便の見方を誤解していないか?将来額を正確に把握する盲点
毎年誕生月に送付される「ねんきん定期便」を見て、「自分はこんなに年金が少ないのか」と早合点して意気消沈する現役世代が後を絶ちません。ここにはねんきん定期便見方における明確な年齢別の表記ルールの違いが存在します。
通知書を開く際、絶対に押さえておくべきポイントは以下の2点です。
- 50歳未満の通知書:「これまでの加入実績に応じた年金額」が記載されている。過去の保険料納付分だけで計算されているため、20代〜30代の段階では「年額数十万円(月数万円)」という極めて低い数字が表示されるのが正常。
- 50歳以上の通知書:「現在の加入条件が60歳まで継続したと仮定した見込み額」が記載されている。将来の受給額に近い実態値となる。
50歳未満の段階で定期便の数字を見てパニックに陥る必要はありません。ただし、50歳以上の定期便であっても油断は禁物です。記載されている金額は「額面」であり、前述した税金や社会保険料(10〜15%)は差し引かれていません。さらに、60歳定年後に再雇用等で年収が大幅にダウンした場合、50歳時点で試算されていた見込み額を下回るケースが多発します。
また、厚生年金に20年以上加入している被保険者が65歳到達時に一定の要件を満たす配偶者を養っている場合に加算される「加給年金(年額約40万円)」や、年金の繰上げ・繰下げによる増減率は定期便の標準記載には反映されません。正確なシミュレーションを行うためには、日本年金機構が運営する「ねんきんネット」へログインし、今後の年収変動や退職時期を個別に入力して詳細試算を行うことが必須です。
【実態検証】在職老齢年金と繰下げ受給|2026年年金制度改正最新情報から読み解く損得
定年延長やシニア再雇用が一般化する中、受給者を最も悩ませているのが「働きながら年金をもらうと減額される」という在職老齢年金制度の壁です。さらに、受給開始時期を遅らせて受給額を増やす「繰下げ受給」を巡る損得勘定も議論が白熱しています。
2026年年金制度改正最新情報において、最大の争点となっているのが在職老齢年金支給停止基準の緩和および撤廃です。従来は給与と年金の合計額が月50万円を超えると年金の一部または全額がカットされていましたが、シニア層の就労意欲を削ぐ元凶として批判が集中していました。制度見直しにより、停止基準額のさらなる引き上げ(月62万円への拡大や将来的な制度撤廃)が検討されており、シニア就労と年金受給の両立環境は劇的な転換期を迎えています。
一方、受給額を生涯増額できる厚生年金繰り下げ受給損得については、ネット上の単純な計算に惑わされてはなりません。受給開始を1か月遅らせるごとに受給額は「+0.7%」増額され、70歳まで繰り下げれば+42%、上限の75歳まで繰り下げれば実に+84%という驚異的な増額率になります。しかし、ここには「税金・社会保険料の累進性」と「損益分岐点」の罠が潜んでいます。
- 額面上の損益分岐点:繰下げ受給を開始してから「約11年11か月(約12年)」生存すれば、65歳から受給する総受取額を上回る(70歳受給開始なら82歳、75歳受給開始なら87歳)。
- 手取りベースの損益分岐点:受給額が増えることで税率と社会保険料率が急上昇するため、手取りベースでの損益分岐点は「約13年〜15年」まで延びる(70歳受給開始なら83〜85歳、75歳受給開始なら88〜90歳前後)。
さらに、受給を繰り下げている間は配偶者加給年金が一切受け取れないという強烈なデメリットも存在します。「額面が増えるから得」という短絡的な判断で75歳まで繰り下げた結果、80代前半で他界してしまい、生涯の手取り総額で大損を被るリスクは決して無視できません。
【プロの結論】繰下げ受給・働き方の判断基準(向いている人・おすすめできない人)
公的年金は単なる金融商品ではなく、長生きに対する「保険」です。感情論やネットの極論に振り回されず、以下の客観的基準に基づいて自身の受給戦略を選択することが推奨されます。
| 判断基準の区分 | 該当する人の特徴・条件 | 推奨される年金出口戦略 | 編集部の専門的分析 |
|---|---|---|---|
| 繰下げ受給が 向いている人 | ・65歳以降も十分な勤労収入がある ・健康状態に強い自信がある ・手元に十分な金融資産(預貯金等)がある | 68〜70歳程度まで繰り下げ | 就労収入で生活費を賄い、終身年金を増額して90歳超の長生きリスクに備える理想的な運用パターン。 |
| 繰下げ受給を おすすめできない人 | ・健康不安や既往歴を抱えている ・貯蓄が乏しく生活費に直結する ・年下の扶養配偶者がおり加給年金対象 | 迷わず65歳時点で受給開始 | 加給年金を確実に回収し、早期に生活防衛資金へ充当する方が手取り総額・生活の質ともに安定する。 |
【厚生 年金 受給 額】に関するよくある質問(FAQ)
Q1:厚生年金を月額20万円もらうには、現役時代にいくらの年収が必要ですか?
A1:40年間(480か月)会社員として厚生年金に加入し、国民年金(基礎年金)を満額受給できる前提の場合、現役時代の生涯平均年収(通算平均)で約750万〜800万円が必要です。20代から定年まで一貫して高水準の給与を維持する必要があり、一般企業の平均年収推移から見ると上位15〜20%前後の高所得層に該当します。
Q2:年金から引かれる税金や社会保険料を安く抑える方法はありますか?
A2:受取時期の調整や各種控除の徹底が有効です。受給を過度に繰り下げて年金額を増やしすぎると税・保険料負担が跳ね上がるため、あえて繰り下げず65歳から受給する選択肢があります。また、配偶者控除や扶養控除の申告漏れを防ぐこと、自身で支払った生命保険料控除・地震保険料控除、さらに多額の医療費が発生した際の医療費控除を毎年確実に確定申告することで、所得税および翌年の住民税・国保料を圧縮できます。
Q3:夫が亡くなった場合、妻が受け取れる遺族厚生年金はいくらになりますか?
A3:原則として、亡くなった夫の老齢厚生年金の報酬比例部分の4分の3が支給されます。ただし、妻自身も厚生年金を受給している65歳以上の場合、妻自身の老齢厚生年金が全額支給され、夫の遺族厚生年金から妻自身の厚生年金額を引いた「差額」が上乗せされる仕組み(先充当方式)となります。夫の受給額がそのまま丸々残るわけではないため、事前の資金試算が欠かせません。
Q4:定年退職後、60歳から65歳までの間に厚生年金保険料を払っても年金は増えますか?
A4:増えます。60歳以降も厚生年金適用事業所で勤務し保険料を納付すると、「経過的加算」の増額や「在職定時改定(毎年10月に前年分の納付実績を年金額へ反映)」によって報酬比例部分が増額されます。健康保険料の半分を会社が負担してくれるメリットも含め、定年後の厚生年金加入は生涯受給額の底上げにおいて極めて有効な選択肢です。
まとめ:額面マジックに惑わされず「リアルな手取り」で老後戦略を立てる
公的年金の受給額を巡る議論で最も陥りやすい過ちは、メディアや制度解説で示される「額面上の平均値」をそのまま自分の老後生活費として勘定してしまうことです。本稿で検証した通り、実際の年金手取り額は税金や社会保険料の天引きによって額面の8割から9割程度まで減少します。さらに、現役時代の生涯平均年収や加入期間による格差は想像以上に過酷です。
2026年以降の日本社会では、物価上昇に年金額の伸びが追いつかないマクロ経済スライドの影響が色濃く出続けると予想されます。だからこそ、まずは「ねんきんネット」で自身のリアルな見込み額を割り出し、そこから15%程度を差し引いた「真の手取り額」を把握することが老後防衛の第一歩です。その上で、在職老齢年金の制度改正を見据えた就労継続、繰下げ受給の慎重な損得判断、新NISAやiDeCoを活用した私的年金の併用を組み合わせ、公的年金だけに依存しない多層的な生活基盤を構築していくことが求められます。 (出典: 厚生 年金 受給 額(Yahoo!ニュース))