ニュース速報や情報番組で「収支報告書」の文字を見ない日はありません。政治の世界を揺るがした裏金事件以降、お金の流れを記録した書類一枚が政権の命運や社会の信頼を大きく左右する時代となりました。しかし、「そもそも収支報告書とは何を目的に作られ、なぜあれほど杜撰な不記載が横行したのか」という本質的な問いに、明確に答えられる人は多くありません。
収支報告書は決して永田町だけの遠い話ではありません。地域の自治会や町内会、PTA、マンションの管理組合、サークル活動に至るまで、お金を預かるすべての組織において作成が義務付けられる極めて身近な公的記録です。本稿では、政治資金をめぐる疑惑の構造から、総務省公表データの閲覧方法、さらには市民生活で役立つ実践的な収支報告書の書き方まで、徹底した現場取材とデータをもとに紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:収支報告書は組織のお金の出入りを証明する公式記録であり、不記載問題の真相は「記載ミス」ではなく組織的な使途隠蔽と形骸化した監査システムにある。
- 要点2:政治資金規正法改正に伴い、公開基準やデジタル閲覧が前進したものの、領収書添付ルールや議員本人の責任追及には依然として抜け穴が指摘されている。
- 要点3:自治会やPTAにおける収支報告書作成では、エクセル無料雛形を活用した二重チェックと通帳残高の完全一致がトラブル回避の絶対条件となる。
【2026年最新ニュース】なぜ連日話題に?収支報告書を巡る不記載問題の真相と法改正の核心
連日メディアを賑わせている政治資金収支報告書を巡る騒動。その発端は、政治資金パーティーの収入を過少に記載し、ノルマを超えた分を議員側にキックバック(還流)して裏金化していた疑惑に端を発します。当初は「事務的な記載漏れ」「会計責任者の過失」と説明されていましたが、取材が進むにつれて明らかになった不記載問題の真相は、使途を公表したくない裏金を計画的に捻出するための構造的・組織的な工作でした。
そもそも政治資金規正法の目的は、政治活動の公明・公正さを確保し、国民の不断の監視と批判の下に置くことです。収入の出どころと支出の使い道を1円単位で記録・開示することが制度の根幹に据えられています。しかし、巨額の還流資金が収支報告書に一切記載されず、税務申告も行われないまま議員個人の金庫や事務所で管理されていた実態が暴かれ、世論の激しい怒りを買いました。
相次ぐ世論の反発を受けて成立した政治資金規正法改正では、いわゆる「確認書」の導入によって国会議員本人の責任強化が図られ、政治資金監査の対象拡大や第三者機関の設置といった再発防止策が盛り込まれました。しかし、2026年最新ニュースの論調を見ても、政策活動費の使途公開の厳格化や罰則の実効性をめぐり、与野党間の攻防や有権者の疑念は払拭しきれていません。
SNSやネット掲示板におけるネットの反応と批判を定点観測すると、「サラリーマンは1円の経費精算でも領収書が必要なのに、なぜ政治家は数千万円単位で『知らなかった』で済むのか」「修正申告すれば無罪放免になる仕組みはおかしい」といった、法適用の不公平感に対する根本的な不満が渦巻いています。単なる書類の不備ではなく、「特権階級の脱法行為」として厳しく受け止められているのが実情です。
誰でもスマホで見られる!総務省・選管の閲覧方法と公開基準の全貌
「政治家がどんな企業からいくら寄付を受け取り、何にお金を使っているのか」は、一部の調査報道記者だけでなく、主権者である私たち一般国民も完全に合法かつ無料で調べることができます。公表されている収支報告書へのアクセスは、政治への監視の第一歩です。
国会議員が代表を務める政治団体や複数の都道府県にまたがって活動する団体の報告書は、総務省公表データとして総務省の公式ウェブサイト内で閲覧可能です。一方で、地方議員や単一の都道府県内で活動する団体については、各都道府県の選挙管理委員会(選管)のホームページで公開されます。具体的な閲覧方法と公開基準は次のステップで確認できます。
総務省の「政治資金収支報告書及び政党交付金使途等報告書」専用ページにアクセスし、公表年と政党名、あるいは政治団体名で検索をかけると、PDF形式で全文が閲覧・ダウンロードできます。かつては選管の窓口へ出向き、1枚数十円のコピー代を払って紙で閲覧するのが主流でしたが、現在はデジタル公開が進み、スマートフォンからでも直近3年分の原本を容易にチェックできるようになりました。
ここで知っておくべきは、領収書添付ルールの運用実態です。国会議員関係政治団体の場合、1件あたり1万円を超えるすべての支出について領収書の写しを添付・開示することが義務付けられています。しかし、1万円以下の支出や、使途の記載が「事務所費」「渉外費」「調査研究費」といった抽象的な名目に集約されているケースも散見され、領収書の宛名や但し書きが黒塗りされている事例も少なくありません。データのデジタル化が進んだとはいえ、国民が真実を掴むためには、公開基準のさらなる厳格化が求められています。
【データ比較】政治団体と自治会・一般団体における収支報告書の違い
収支報告書は、作成する組織の規模や法的根拠によって、求められる透明性、罰則の重さ、実務手順が劇的に異なります。政治団体と、最も身近な自治会収支報告書(町内会・PTA等)の違いを客観的な指標で比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 法的根拠と公開義務 | 政治団体:政治資金規正法第12条 自治会:地方自治法(認可地縁団体)または団体規約 | 政治:官報・Webで国民全員に完全公開 自治会:総会資料として会員(住民)へ配布 | 政治資金は国民監視が原則だが、自治会はコミュニティ内の信頼関係に依存。閉鎖的な自治会ほど使途不明金が発生しやすい温床がある。 |
| 領収書の添付・保管基準 | 政治団体:1万円超(国会議員関連)の写し添付・3年間保存 自治会:原則全額(少額含む)保管、監査時に提示 | 政治:添付率は制度上100%(一部例外あり) 自治会:5年〜10年の紙保管が通例 | 皮肉にも「1円単位の領収書保管」は草の根の自治会やPTAの方が徹底されている。政治団体の基準は依然として緩いとの批判は妥当。 |
| 責任の所在と罰則規定 | 政治団体:5年以下の禁錮または100万円以下の罰金、公民権停止 自治会:刑法上の業務上横領罪(10年以下の懲役)など | 政治:起訴率は極めて低く会計責任者に偏る 自治会:実損が出れば即座に警察沙汰へ発展 | 政治は「秘書が勝手にやった」という弁解が通用してきた歴史があるが、自治会では役員個人が弁済責任を直接負うため現場の心理的負担は桁違いに重い。 |
| デジタル化・透明性の進捗 | 政治団体:総務省・選管によるオンライン提出・PDF公開(検索性は限定的) 自治会:手書き・紙配布からエクセル共有へ移行中 | 政治:機械可読性(CSV/API)は導入途上 自治会:役員のITリテラシーにより格差大 | 政治資金は「見せるが分析させにくい」PDF形式が多く、真のオープンデータ化には遠い。自治会はクラウドツールの導入で透明性が劇的に向上する余地がある。 |
【実態検証】利用者の生の声と現場目線で見えたリアル|会計担当者の悲鳴
「まさか自分が自治会の会計を引き受けることになるとは思わなかった。前任者から渡されたのは、10年前のボロボロの大学ノートと、ダンボールいっぱいに詰め込まれた日付バラバラの領収書でした」
地方都市の自治会で会計を押し付けられたという40代男性(会社員)は、そう吐露します。政治の世界で裏金や不記載が批判される一方で、身近な市民生活の現場でも、収支報告書を巡る激しい摩擦とトラブルが日常茶飯事となっています。知恵袋やSNSなどのコミュニティを調査すると、以下のような現場の悲鳴が後を絶ちません。
「前年度の繰越金と銀行の通帳残高が3,420円合わず、3日連続で徹夜してレシートを電卓で叩き直した」
「夏祭りの買い出しでスーパーのポイントカードを提示しただけで、総会で『役員がポイントを着服している』と吊し上げられた」
「高齢の前会長が手書きにこだわり、エクセルで作成した報告書を突き返された」
本来、収支を明確にして組織の信用を担保するための書類が、業務の属人化やアナログな慣習によって、担当者を精神的に追い詰める凶器と化しています。特に問題となるのが会計責任者の義務に対する認識の乖離です。政治の世界では責任転嫁の防波堤に使われがちな会計責任者ですが、自治会やPTAでは「善管注意義務(善良な管理者の注意義務)」を負う立場として、1円のズレも許されないプレッシャーに晒されています。この精神的負担が役員のなり手不足に拍車をかけているのが、地域社会の切実なリアルです。
【実務ガイド】失敗しない収支報告書の書き方とエクセル無料雛形テンプレートの活用術
自治会、サークル、各種後援会などで収支報告書を作成する場合、絶対に抑えておくべき原則があります。それは「誰が見てもお金の出入りと残高が一目で理解できること」です。トラブルを未然に防ぎ、作業時間を半減させるための収支報告書書き方の鉄則を解説します。
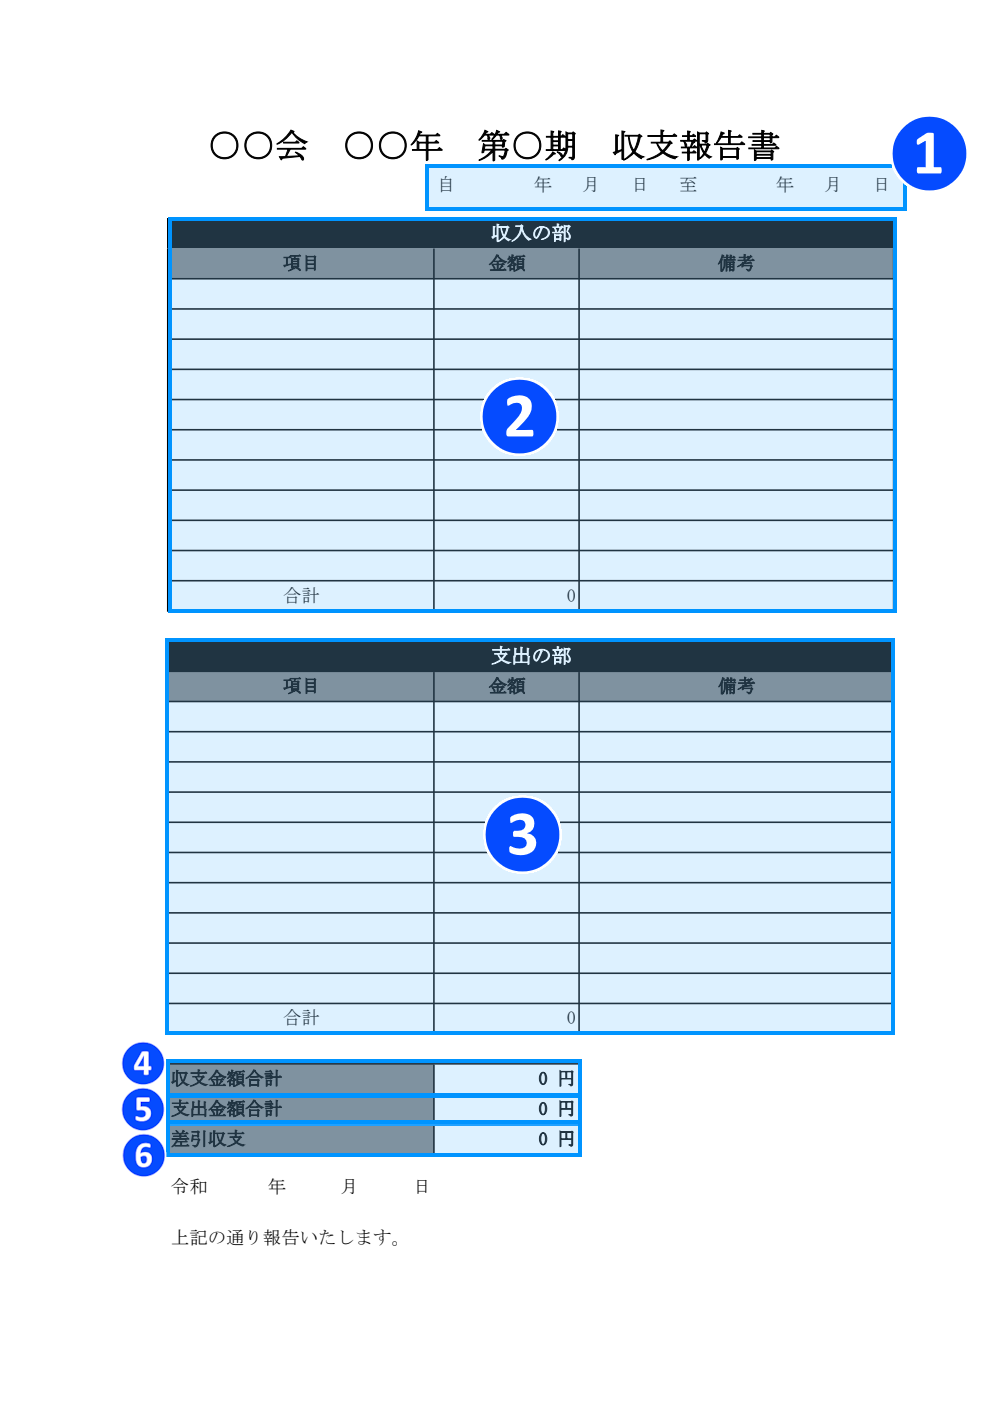
収支報告書の骨格は、大きく分けて次の3つのブロックで構成されます。
1. 前年度繰越金と当期収入の部
会費、補助金、寄付金、預金利息など、期中に入金されたすべてを記載します。会費収入は「単価×会員数」と計算が一致しているか必ず検算してください。
2. 当期支出の部
事業費、事務費、会場費、慶弔費など、適切な科目(勘定科目)に分類して計上します。重要なのは、各科目の名称を毎年勝手に変えないことです。前年度の報告書と科目名を統一することで、前年比の増減が明確になり、監査役や会員からの不審感を防ぐことができます。
3. 収支差額と次年度繰越金(通帳残高との照合)
「総収入(繰越+当期収入)− 当期総支出 = 次年度繰越金」という計算式が成立します。ここで最も致命的なミスは、書類上の次年度繰越金と、年度末日(3月31日など)時点の「実際の銀行通帳残高+手許現金」が1円でもズレていることです。この残高一致こそが、報告書の信用性を担保する唯一無二の防壁となります。
作業を効率化するためには、インターネット上で配布されている信頼性の高い収支報告書テンプレートの活用が欠かせません。検索すれば多数見つかるエクセル無料雛形を導入する際は、以下のチェックリストを必ず確認してください。
- 自動計算用のSUM関数が正しく設定されており、セルが保護されているか
- 前年比較の欄(増減率や増減額)が用意されているか
- 印刷時にA4用紙1枚(または見開き2枚)に綺麗に収まるレイアウトになっているか
- 領収書番号と報告書の明細行が紐付けられる備考欄が存在するか
エクセルの数式を過信せず、最終出力時には必ず手動で検算を行うこと、そして領収書には通し番号を振り、報告書の該当行にその番号を明記しておくことが、監査をスムーズに突破するためのプロの技術です。
一般に知られていない盲点とネットの誤解|「監査印」の法的効力とは?
収支報告書に関して、ネット上や一般社会で広く信じられているものの、法的には全くの誤謬である「危険な盲点」がいくつか存在します。
最大の誤解は、「監査役の押印(監査印)があれば、会計担当者の責任は完全に免除される」という思い込みです。役員総会などで監査役から「帳簿および領収書を照合し、適正に処理されていることを認めます」と署名・押印をもらったとしても、後から使途不明金や帳簿の改ざんが発覚した場合、会計担当者が法的責任(民法上の不当利得返還請求や刑法上の横領罪)を免れることはできません。監査印はあくまで「その時点での書類上の整合性を確認した」という形式的証明に過ぎず、免罪符ではないのです。
また、政治資金収支報告書に関しても、「修正申告を行えば法的な不備はすべてリセットされる」という誤解が根強く残っています。確かに形式上の過失であれば訂正届の提出で処理されますが、故意に裏金化する目的で不記載を行っていた場合、訂正したからといって虚偽記載罪の構成要件が消滅するわけではありません。検察が立件を見送ってきたのは、政治的な思惑や「共謀の立証の壁」があったためであり、法的に潔白になったわけではないという構造的現実を理解しておく必要があります。
【プロの結論】デジタルツールを導入すべき組織・手書き管理に留めるべき組織の特徴
組織の金銭管理を近代化するにあたり、すべての団体が無条件に最新のクラウド会計ソフトを導入すべきとは言えません。団体の実情に応じた適切な判断基準を提示します。
【クラウド会計・エクセル共有へ即座に移行すべき組織】
・年間予算が100万円以上あり、現金の出入りが月10回以上発生する団体
・役員が共働き世代や子育て世代中心で、対面での書類受け渡しが困難なPTAや自治会
・複数人で記帳や承認を分担し、不正やミスを相互監視したい組織
【無理にデジタル化せず、シンプルな定型エクセル・紙保管に留めるべき組織】
・役員の平均年齢が70歳を超えており、ITツールの導入自体がトラブルの火種になる小規模集落
・年間の収入が数万円程度で、取引が「会費集金」と「草刈り機の燃料代」程度しかない小規模サークル
・デジタル導入の推進役が1人しかおらず、その人が抜けた瞬間にブラックボックス化する危険がある団体
【収支報告書】に関するよくある質問(FAQ)
Q1:国会議員の政治資金収支報告書は、一般人でも本当にスマホから閲覧できますか?
A1:完全に閲覧可能です。総務省の公式ウェブサイト内にある「政治資金収支報告書の公表」ページから、政党や国会議員の後援会名を検索するだけで、PDFファイルを誰でも無料で閲覧・ダウンロードできます。都道府県議会議員などの地方議員については、各都道府県の選挙管理委員会ウェブサイトで同様に公開されています。
Q2:自治会の収支報告書を作成中、どうしても通帳残高と数百円合いません。どう処理すべきですか?
A2:絶対に自腹で補填したり、架空の雑費として計上して帳尻を合わせてはいけません。一時的に「使途不明金」または「現金過不足」として報告書にそのまま計上し、監査役と役員会に正直に報告してください。自腹で埋めてしまうと「帳簿の改ざん」となり、将来的に大きな横領トラブルを招く引き金になります。
Q3:エクセルの無料テンプレートをダウンロードして使う際の注意点はありますか?
A3:ダウンロードしたファイルに設定されている計算式(関数)が正しいかを必ず確認してください。特に途中で行を挿入・削除した際に、合計(SUM)の参照範囲から外れてしまうミスが多発します。印刷プレビューで端が切れていないか、前年度繰越金が手入力で狂っていないかを印刷前に必ずダブルチェックしてください。
Q4:政治資金規正法の改正で、議員本人はなぜ「知らなかった」と言えなくなったのですか?
A4:法改正により、政治団体の代表者(国会議員本人)が、収支報告書が適正に作成されている旨の「確認書」を提出することが義務付けられたためです。会計責任者だけでなく議員本人にも監督責任が課され、確認を怠って虚偽記載があった場合には公民権停止などのペナルティが科される法的根拠が強化されました。
まとめ:今後の動向と失敗しないための判断基準
収支報告書という書類の根底にあるのは、「預かったお金を何に使ったのかを明示し、組織の信頼を証明する」という極めて純粋な原則です。政治の世界で起きた不記載問題は、その原則を軽視し、密室での力関係を優先した結果として招かれた必然の危機でした。
一方で、地域社会や身近な団体における会計業務もまた、大きな転換期を迎えています。杜撰な手書き帳簿やブラックボックス化した慣習を放置すれば、悪意がなくとも担当者が疑われ、人間関係が崩壊しかねません。客観的なルールに基づき、エクセル雛形などの適切なツールを活用し、通帳と領収書を突き合わせてオープンに開示すること。これこそが、組織とお金を守るための最大の防御策です。
政治資金の監視においても、身近なコミュニティの会計においても、私たちが「収支報告書の読み方と書き方」というリテラシーを持ち、冷徹な目で数字をチェックし続けることが、不正のない透明な社会を築くための決定的な一歩となります。 (出典: 収支 報告 書(Yahoo!ニュース))