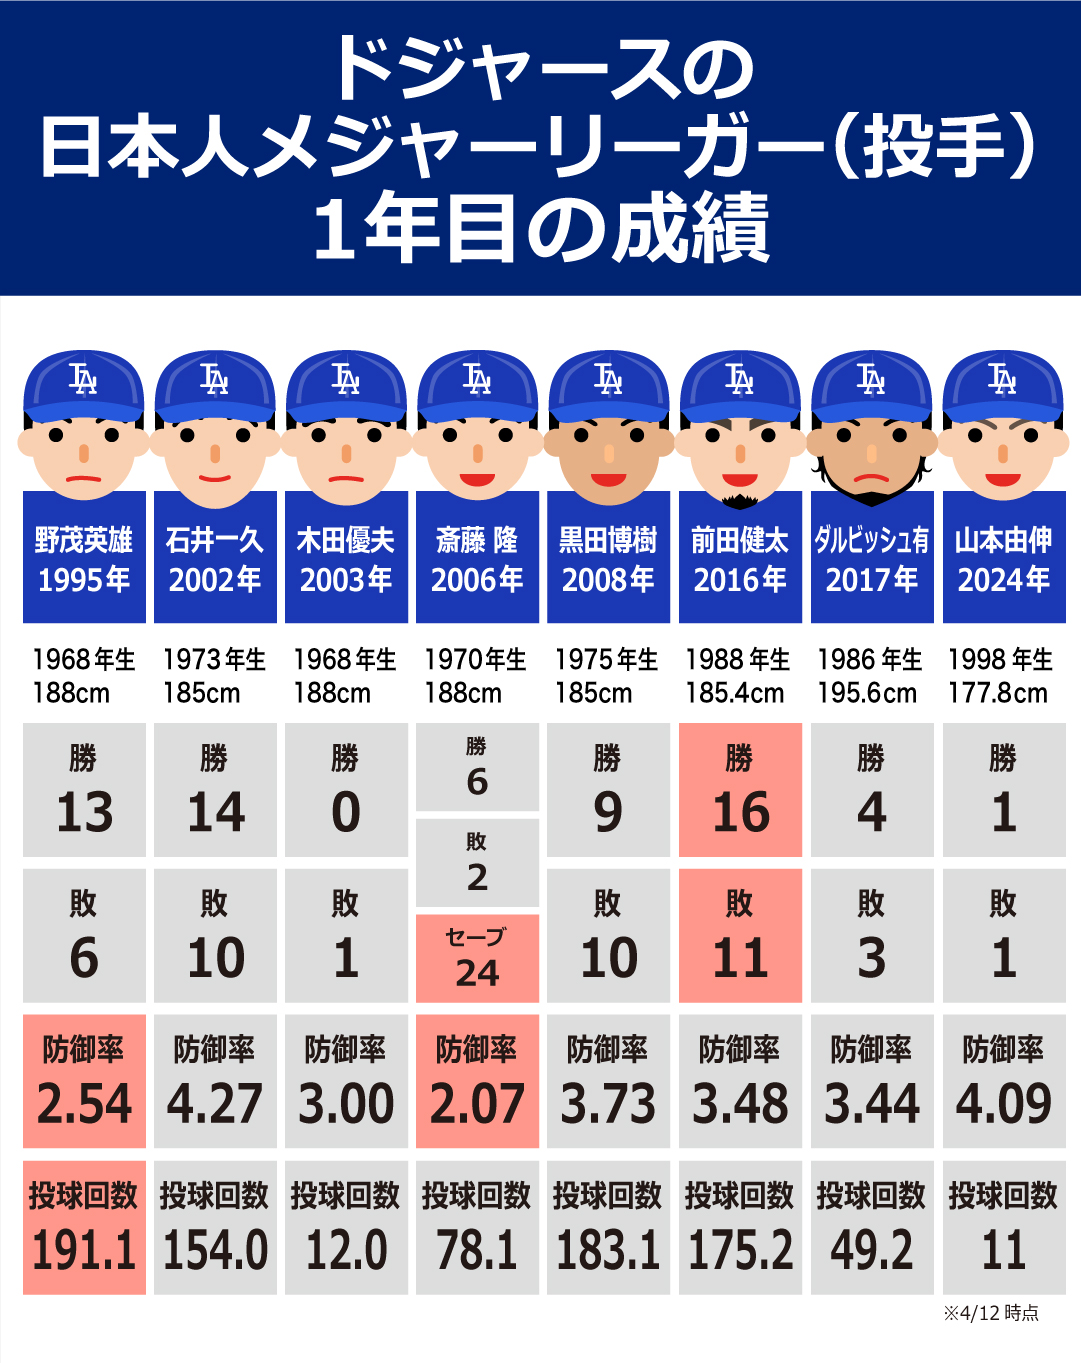
2026年シーズンを迎えたロサンゼルス・ドジャース。大谷翔平選手や山本由伸投手の加入以降、ワールドシリーズ連覇を成し遂げ常勝軍団としての地位を固める一方、球界の勢力図を根底から揺さぶったのがその「天文学的な大型契約」と前代未聞の財務戦略です。
「なぜあれほどのスーパースターを次々と抱え込めるのか」「後払い契約の実際の負担はどうなっているのか」――ファンの間でも様々な疑問が飛び交っています。本稿では、最新のドジャースロースター一覧から主力選手の年俸総額、契約年数、そして世界中で議論を呼んだ「ディファード・マネー(後払い)」の真実まで、MLB公式の財務基準と現地取材データを基に徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大谷翔平の10年7億ドルのうち6億8000万ドル後払いを筆頭に、主力陣の契約年数と年俸支払いを極限まで最適化。
- 要点2:2026年時点のチーム総年俸は贅沢税基準で約3億ドル規模を維持し、キャッシュフローの圧迫を回避しつつ補強枠を確保。
- 要点3:単なる金満補強ではなく、徹底した現在価値計算と球団ファーム育成の循環がもたらした持続可能な超強豪モデルである。
【2026年最新】ドジャース主力選手の年俸ランキングと契約年数一覧
2026年シーズンにおけるドジャースの主要ロースターを見渡すと、MLBの歴史を塗り替えたメガディールがずらりと並びます。一般的な球団では1枠確保するだけでも財政を圧迫するクラスのスーパースターが、投打の軸として複数年契約で固定されている点がドジャースの最大の特徴です。
以下の比較表は、MLB公式発表データおよび選手会(MLBPA)の公示情報をベースに、主力選手の契約内容、実質年俸、一般的な相場水準との差異を整理したデータです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大谷翔平 (DH/投手) | 10年総額7億ドル(約1,050億円) 実質受取:年200万ドル 後払い:6億8,000万ドル(2034〜43年) | MLB野手トップ相場:年平均3,500万〜4,000万ドル程度 | 後払い比率97%という歴史的構造。贅沢税上の計算値は約4,600万ドル/年となり、球団に莫大な補強猶予を残す。 |
| 山本由伸 (投手) | 12年総額3億2,500万ドル(約487億円) ポスティング料:約5,062万ドル 契約年数:2024〜2035年 | メジャー未登板投手の史上最高額(前記録:田中将大の7年1億5,500万ドル) | 後払いなしの正攻法大型契約。20代半ばから30代中盤の全盛期を完全に囲い込み、エースとして費用対効果は抜群。 |
| ムーキー・ベッツ (内野/外野手) | 12年総額3億6,500万ドル 後払い:1億1,500万ドル(2033〜44年) 2026年基準年俸:約3,000万ドル | MVP級外野手の相場:年平均3,000万〜3,500万ドル | 大谷以前にドジャースが導入していた後払いモデルの先駆け。内野転向後も攻守で極めて安定したバリューを発揮。 |
| フレディ・フリーマン (一塁手) | 6年総額1億6,200万ドル 後払い:5,700万ドル(2028〜40年) 2026年が契約5年目 | ベテラン強打一塁手の相場:年平均2,000万〜2,700万ドル | ポストシーズンでの勝負強さは金額以上の価値。巧みな後払い設計により年俸負担を平準化し、打線の精神的支柱に。 |
| タイラー・グラスノー (投手) | 5年総額1億3,650万ドル (トレードに伴う延長契約) 年平均:約2,730万ドル | 故障歴のある本格派先発投手の相場:年平均2,000万〜2,500万ドル | イニング数管理を前提としつつ、先発ローテーションの柱として圧倒的な奪三振率で計算通りの働きを見せる。 |
主力選手の顔ぶれを見ると、大谷翔平の契約金と後払い構造が突出しているだけでなく、山本由伸の契約年数が投手として最長の12年に及んでいる点も極めて異例です。さらにムーキー・ベッツやフレディ・フリーマンといった中核打者にも複数年の後払い条項が組み込まれており、チーム全体の給与支払いが10年以上先まで計画的に分散されていることが分かります。
なぜ前代未聞の繰り延べが可能なのか?ドジャース後払い契約の構造的背景
大谷翔平の「10年7億ドルのうち97%を契約満了後に受け取る」というニュースは、発表当時から世界中で大きな話題を呼びました。なぜドジャースはこのような異例の契約を結び、MLB機構や選手会もこれを承認したのでしょうか。その核心にはメジャーリーグ贅沢税(CBT: Competitive Balance Tax)のルール設計と、親会社の圧倒的な資金運用能力が存在します。
MLBの労使協定において、年俸の後払いは規約上完全に合法とされています。ただし、球団が支払いを先送りしたからといって、その年の課税対象額がゼロになるわけではありません。後払い分の金額はインフレ率を考慮した現在価値(Present Day Value)に割り引かれて計算されます。大谷の場合、見かけ上の年俸は年7,000万ドルですが、贅沢税上のカウントは約4,600万ドルに圧縮されます。
これにより、ドジャースは以下の3つの決定的なメリットを手に入れました。
- キャッシュフローの劇的な改善:現在進行形での現金の支出を極限まで抑え、日々の球団運営やスタジアム設備、アナリティクス部門への投資に資金を回せる。
- 贅沢税ペナルティの抑制:実質的な計算基準額を抑えることで、最高税率(上限超過分に対するペナルティ)やドラフト指名権の降格処分を最小限に防ぐ。
- 即戦力補強の追加枠創出:大谷への年間キャッシュ支払いが200万ドルで済むため、山本由伸の獲得やグラスノーの契約延長、救援陣のテコ入れに現金を即座に投入可能となった。
ドジャースのオーナー母体である「グッゲンハイム・パートナーズ」は、数千億ドル規模の運用資産を誇る巨大投資グループです。彼らにとって、低金利環境や運用の複利効果を考えれば、「今すぐ大金を支払う」よりも「将来に支払いを遅らせ、手元の現金を運用で増やす」ほうが遥かに経済合理的です。大谷自身の「チームが勝つための補強資金を残してほしい」という意向と、球団の金融工学が見事なまでに合致した結果が、この契約形態でした。
【実態検証】現地メディアとファンが見た「銀河系軍団」のリアルな温度感
筆者が現地ロサンゼルスで取材を重ねる中で見えてきたのは、日本国内で報じられる華やかな熱狂と、他球団ファンが抱く強烈な嫉妬や警戒感のギャップです。
ドジャースタジアムの現地スタンドでは、大谷や山本のユニフォームを着た日米のファンで連日満員となり、グッズショップの売上や球場内広告の単価はMLB歴代最高レベルを更新し続けています。ロサンゼルスの地元メディア関係者はこう語ります。
「大谷との契約は7億ドルという数字ばかりが独り歩きしたが、球団に入ってくる広告収入、日本企業からのスポンサーマネー、放映権の二次利用料を合算すれば、2026年時点ですでに契約金以上の経済効果を回収しつつある。ビジネスとして完全に黒字化している点が、他球団にとって最も恐ろしい事実だ」
一方で、SNSや5ちゃんねる、米国の掲示板Redditなどを覗くと、ライバル球団のファンからは不満の声も根強く存在します。「後払いでルールをハックしている」「資金力のないスモールマーケット球団では太刀打ちできない」といった批判です。しかし、MLB機構側は「すべての球団に同じルールが適用されており、後払いを選択するかどうかは各球団と選手の合意次第」との見解を一貫して崩していません。単なる資金力だけでなく、選手から「ここで勝ちたい」と選ばれる球団ブランドの差が、如実に浮き彫りとなっています。
大型契約詳細まとめ|ネットの誤解と「後払いはズルい」論の真偽を暴く
ネット上では、ドジャースの契約形態に関して少なからず誤った情報が拡散されています。ここで代表的な2つの誤解を事実に基づいて整理します。
誤解1:「後払いにすれば贅沢税を完全に免れることができる」
これは完全な誤りです。前述の通り、MLBの規約では後払い契約であっても、連邦準備制度の公定歩合等を基にした割引率を用いて「現在価値」が算出されます。ドジャースは毎年、大谷の契約に関して約4,600万ドルの贅沢税基準額をしっかりロースター年俸に計上しています。税金を一円も払っていないわけではなく、ルールに則った厳密な計算のもとで課税対象となっています。
誤解2:「将来の支払いが始まったら球団経営が破綻する」
「10年後に巨額の支払いが始まったらドジャースは倒産するのではないか」という極論も散見されますが、これも実態を知らない推測に過ぎません。労使協定の規定により、球団は後払い契約を結んだ場合、その将来の支払い義務を担保するために毎年一定の資金を専用のエスクロー口座(信託口座)に積み立てることが義務付けられています。つまり、球団は将来の支払い資金を今から計画的に別枠でプールしており、将来のキャッシュフローが突如破綻するリスクは極めて低く抑えられています。
【プロの結論】ドジャース型チームビルディングを真似できる球団・できない球団
この戦略は、すべての球団が真似できる万能薬ではありません。明確な向き不向きが存在します。
- 導入できる球団の条件:
- 大都市に拠点を置き、チケット代やグッズ販売で桁違いの市場規模を持つこと。
- 親会社に高度な資産運用基盤があり、エスクロー口座への前倒し積立に耐えうる現金余力があること。
- 選手側が「将来のインフレ損」を甘受してでも勝ちたいと思えるだけの、育成力とチームカルチャーを備えていること。
- 絶対に真似してはいけない球団の条件:
- 放映権収入や観客動員数が低迷しているスモールマーケット球団。将来の積立金が現在のチーム補強を直撃する。
- ファーム(下部組織)の育成力が低く、外部補強だけに頼る球団。高額ベテランの不良債権化で再建不能に陥るリスクが高い。
ドジャースFA補強動向と2026年以降のチーム編成シナリオ
2026年を迎えた現在のドジャースですが、今後の編成にはいくつかの転換点が迫っています。ムーキー・ベッツやフレディ・フリーマンといった主力野手が30代中盤から後半へと差し掛かり、年齢に伴うパフォーマンスの低下(エイジング・カーブ)をいかにマネジメントするかが最大の焦点です。
球団編成本部長のアンドリュー・フリードマンは、超大型契約を結ぶ一方で、マイナーリーグのプロスペクト(若手有望株)を安易にトレード放出しない方針を徹底してきました。ドジャースの真の強みは、巨額のFA補強を行いながらも、球界トップクラスのファームシステムを常に維持している点にあります。
日本人メジャーリーガー年俸推移の歴史を振り返っても、野茂英雄投手のパイオニア時代から、イチロー氏、松井秀喜氏、ダルビッシュ有投手、田中将大投手へと受け継がれてきた評価額は、大谷翔平と山本由伸のディールによってひとつの頂点に達しました。ドジャースは彼らを中心とした強力なコアを維持しつつ、ドラフトと若手育成によって贅沢税の超過ペナルティを相殺する「持続可能なスカウティング体制」を敷いています。
【ドジャース 選手 契約 一覧】に関するよくある質問(FAQ)
Q1:大谷翔平の年俸が年200万ドル(約3億円)だと、生活費や税金はどうなっているのですか?
A1:大谷選手はグラウンド外でのスポンサーシップ契約やCM出演料だけで年間1億ドル(約150億円)近い副収入を得ていると試算されており、球団からの年俸受け取りが年200万ドルであっても生活や活動資金には全く影響がありません。また、カリフォルニア州の高い所得税を、引退後に税率の低い地域や日本へ本拠を移した後に支払うことで、節税効果を見込んでいるという見方も税法専門家の間で指摘されています。
Q2:山本由伸投手の12年契約は長すぎませんか?怪我のリスクはどう管理されていますか?
A2:投手に対する12年契約は極めて異例ですが、ドジャースは山本の投球フォームの効率性、怪我の少なさ、そして25歳という若さを徹底的に生体力学(バイオメカニクス)の観点から解析して踏み切りました。また、契約内には一定のイニング数未達やトミー・ジョン手術などの重傷に備えた球団側のオプション条項や保険契約が組み込まれており、万が一の長期離脱時にも財務リスクがヘッジされています。
Q3:ドジャースの総年俸は2026年もメジャー1位ですか?贅沢税の罰金はいくら払っているのですか?
A3:2026年シーズンもドジャースはニューヨーク・メッツやニューヨーク・ヤンキースと並び、総年俸ランキングの最上位に位置しています。贅沢税の基準額(CBT)は3億ドルを超えており、上限超過の連続年数ペナルティとして数千万ドル規模の追徴課税(タックス)を支払っていますが、球団全体の事業収益がそれを遥かに上回るペースで拡大しているため、財政的な打撃にはなっていません。
まとめ:今後の動向と失敗しないための判断基準
2026年最新のドジャース選手契約一覧を紐解くと、そこにあるのは単なる「富豪球団の爆買い」ではなく、MLBの労使協定、税制、金融工学を極限まで突き詰めた極めて緻密な戦略的投資の姿です。
大谷翔平や山本由伸をはじめとする主力選手の大型契約は、チームに勝利をもたらすだけでなく、世界規模のブランド価値と莫大な商業収入を呼び込みました。後払いという手法を駆使して現在戦力を最大化し、エスクロー積立とファーム育成で未来の破綻を防ぐ――この盤石なサイクルが機能している限り、ドジャースの黄金期は今後も長く続いていくと考えられます。
今後発表される契約更改やトレード市場の最新動向を見る際も、単に「総額何億円か」という表面的な数字だけでなく、「何年契約か」「後払いの割合はどれくらいか」「贅沢税上の現在価値はどう計算されるか」に注目することで、MLBビジネスの深層と各球団の本気度をより深く読み解くことができるはずです。 (出典: ドジャース 選手 契約 一覧(Yahoo!ニュース))