定年後の生活設計を描く際、多くの人が直面するのが「年金を何歳から受け取るべきか」という重い選択です。原則である65歳を待たず、60歳から受給できる「繰上げ受給」は、一見するとリタイア直後の貴重な収入源に見えます。退職金が目減りし、物価高が家計を圧迫する今、早く現金を手元に置きたいと考えるのはごく自然な衝動かもしれません。
しかし、安易な判断で繰上げ請求に踏み切った結果、「こんなはずではなかった」と頭を抱えるシニアが後を絶ちません。一度減額された年金は生涯元に戻らず、万が一のセーフティネットを自ら手放すリスクすら潜んでいます。本稿では、数字の裏に隠された損益分岐点のリアルと、制度の落とし穴を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給開始の減額率は最大24%(月0.4%減)で、一度確定した受給率は一生涯変わらない
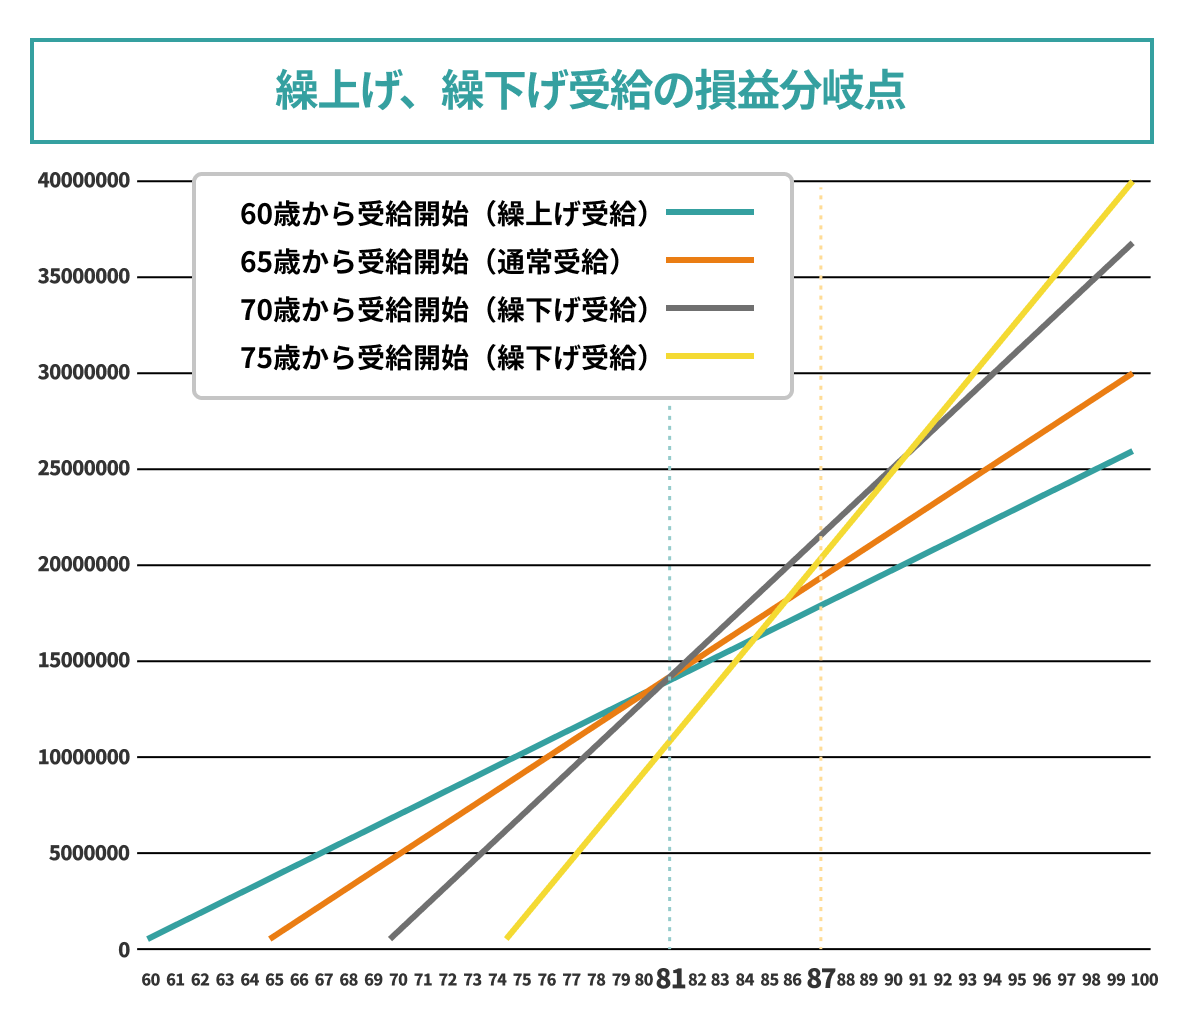
- 要点2:65歳受給との累計額の逆転(損益分岐点)は「80歳10ヶ月」であり、平均寿命まで生きれば繰り上げない方が得になる
- 要点3:障害年金が受給できなくなるなど重大な権利喪失リスクがあり、給与との合算による在職老齢年金の停止にも注意が必要
【徹底検証】年金を60歳からもらうのは本当にお得?減額率のリアルと損益分岐点
年金の受給開始を60歳まで前倒しした場合、毎月の支給額が具体的にどれほど減るのか、正確に把握している人は多くありません。2022年4月の法改正以降、受給開始を1ヶ月早めるごとの減額率は月0.4%(年間4.8%)に緩和されました。これに伴い、60歳0ヶ月で請求した場合の最大減額率は24%となっています。
この数字を実際の金額に落とし込んでみましょう。65歳時点で受け取れる年金額が仮に月額15万円(年間180万円)だとすると、60歳から受け取る場合は24%減の月額11万4,000円(年間136万8,000円)まで圧縮されます。毎月3万6,000円、年間で約43万円もの差額が生涯にわたって固定される計算です。
では、何歳まで生きれば「65歳で受け取った方が総額で得になる」のでしょうか。繰上げ受給減額率シミュレーションを重ねると、明確な境界線が浮かび上がります。
60歳から毎年136万8,000円を受け取り始めた場合と、65歳から本来の180万円を受け取り始めた場合の累積受給額を比較すると、両者が完全に並ぶのは受給開始から16年8ヶ月後、すなわち80歳10ヶ月の時点です。
80歳9ヶ月以前に生涯を終えるのであれば、60歳から受給した方が累計額は多くなります。しかし、80歳10ヶ月を超えて生存した場合、その瞬間に立場は逆転し、長生きすればするほど「65歳受給開始」との差額は数百万円規模で広がっていきます。厚生労働省の統計における日本人男性の平均寿命は約81歳、女性は約87歳であることを踏まえれば、統計学的には「繰り上げない方が受給総額で勝ち越す確率が高い」というのが偽らざる真実です。
「こんなはずでは…」年金繰上げ受給で後悔した人が語る決定的な理由
金銭的な損得以上に深刻なのが、年金繰り上げ受給デメリットとして法的に定められた「権利の剥奪」です。実際に窓口で後悔を口にするシニアの多くは、金額の減少ではなく、予期せぬ制度の縛りに直面して立ち尽くすことになります。
最大の落とし穴と言えるのが、繰上げ受給後は障害年金がもらえなくなるという制約です。年金を繰り上げ請求した時点で、法律上は「65歳に達したもの」とみなされます。そのため、60歳から64歳までの間に大病を患ったり重大な事故で重い障害が残ったりしても、原則として事後重症による障害基礎年金を請求する権利を失います。本来であれば手厚い非課税給付を受けられるはずの防壁を、自ら壊してしまう結果になりかねません。
さらに、未納期間がある人が将来の年金額を満額に近づけるために利用する60歳国民年金任意加入も不可能になります。同様に、夫を亡くした妻に支給される「寡婦年金」を受け取る権利も消滅します。目先のキャッシュフローを焦るあまり、生涯にわたる複数の安全網を同時に手放してしまう点が、後悔を招く最大の要因です。
働きながらもらうとどうなる?在職老齢年金の壁と税金・社会保険料への影響
「定年後も嘱託やパートで働き、給料と年金を両取りして贅沢に暮らしたい」という青写真を描いているなら、在職老齢年金制度の壁を正確に知っておく必要があります。
厚生年金に加入しながら働く場合、給与(標準報酬月額)と毎月の年金支給額の合算が基準額(50万円)を超えると、超えた分の年金が容赦なく減額または全額支給停止となります。繰上げ受給によって一生涯24%カットされた年金であるにもかかわらず、その減額された年金からさらに支給停止が適用されるという二重のペナルティに見舞われるケースは珍しくありません。
また、盲点になりやすいのが税金や社会保険料の負担増です。年金を早く受け取れば、その分だけ公的年金等控除の枠を使うことになり、給与所得と合算された課税所得が押し上げられます。所得が増加判定されれば、翌年の国民健康保険料や介護保険料が跳ね上がり、手取り額を想定以上に削り取られます。額面の年金が増えても、税と社会保険の控除を差し引いた実質的な可処分所得は微増にとどまるリスクを計算に入れておく必要があります。
それでも選ぶ価値はある?年金受給開始年齢繰上げメリットを享受できる人の条件
数々の注意点が存在する一方で、繰上げ受給がすべてのシニアにとって悪手というわけではありません。ライフスタイルや健康状態によっては、受給開始を早めることが最善の選択肢になり得ます。
明確なメリットを享受できる典型例は、以下のような状況にある方です。
第一に、持病や家族の病歴などから自身の平均寿命を冷静に見据え、「元気で体が自由に動く60代前半のうちにお金を使いたい」という確固たる人生観を持つ人です。80歳以降の受給総額を争うよりも、旅行や趣味、起業など自己実現にリソースを集中させる戦略は十分に合理的と言えます。
第二に、60歳で完全リタイアを果たし、退職金や預貯金だけでは65歳までの生活資金がショートする危険があるケースです。高利の借入れに頼ったり資産を取り崩して生活を脅かしたりするくらいであれば、減額を受け入れてでも安定した基礎収入を確保する方が賢明な防衛策となります。
要するに、繰上げ受給の成否は「生涯受給額の多寡」ではなく、「60歳から64歳という人生の黄金期における資金価値をどう評価するか」にかかっています。
【2026年最新動向】年金制度改正がもたらす繰上げ受給への新たな風向き
受給タイミングを判断する上で無視できないのが、2026年最新年金制度改正動向の行方です。現在、社会保障審議会を中心に進められている年金改革の議論では、現役世代の減少と高齢者の就労拡大に合わせた大胆なメスが入りつつあります。
特に注目を集めているのが、働く高齢者の就労意欲を削いでいると批判が絶えなかった在職老齢年金制度のさらなる見直し・撤廃論です。支給停止の基準額を現在の50万円から60万〜70万円程度まで引き上げる、あるいは制度そのものを廃止する案が現実味を帯びて審議されています。もし基準が大幅に緩和されれば、60歳以降も正社員や高待遇で働きながら、ペナルティを恐れずに繰上げ年金を全額受け取れる環境が整うことになります。
また、厚生年金の適用拡大が進み、短時間労働者でも社会保険に加入する流れが定着しつつあります。制度の流動性が高まっている今だからこそ、過去の常識だけで判断せず、最新の法改正スケジュールを睨みながら受給計画を組み立てる姿勢が求められます。
スムーズな手続きのために知っておきたい繰上げ請求の必要書類と窓口の手順
熟慮の末に繰上げ受給を決断した場合、どのような手順で手続きを進めるべきかを押さえておきましょう。繰上げ受給は自動的に適用されるものではなく、本人が年金事務所へ出向き、書面で請求を行う必要があります。
手続きに必要な基本書類は以下の通りです。
・年金請求書(日本年金機構から60歳到達前に送付される緑の用紙、または窓口で取得)
・基礎年金番号通知書または年金手帳(マイナンバーでも可)
・戸籍謄本または住民票(加給年金対象者がいる場合など状況により提出)
・本人名義の預金通帳またはキャッシュカードのコピー
・本人確認書類(マイナンバーカード、運転免許証など)
窓口では、職員から必ず「減額率は一生涯戻らない」「障害年金が請求できなくなる」といった重要事項への同意確認を求められます。一度でも請求書が受理されると、いかなる理由があっても取り消すことは法的に不可能です。「やっぱり来年から受給したい」といった撤回は一切認められないため、最終的な署名・捺印をする直前まで慎重なセルフチェックを怠らないでください。
【年金 60 歳 から】に関するよくある質問(FAQ)
Q1:60歳で減額受給を開始した後、65歳になったら本来の満額に戻るのですか?
A1:戻りません。繰上げ受給によって決定された減額率(最大24%減)は一生涯固定され、70歳、80歳になっても減額された金額のまま支給が続きます。物価スライド等による全体的な改定は反映されますが、受給割合そのものが元に戻ることは法的にありません。
Q2:国民年金(基礎年金)だけを60歳から受給し、厚生年金は65歳まで待つことはできますか?
A2:できません。現在、国民年金と厚生年金の両方の受給資格がある場合、繰上げ受給は原則として両方を同時に繰り上げる必要があります。基礎年金だけを先に受給して厚生年金は温存するといった分離請求は認められていません。
Q3:60歳で繰り上げても、夫が亡くなった場合の遺族厚生年金はどうなりますか?
A3:65歳以降であれば、自身の老齢年金と夫の遺族厚生年金を調整しながら受け取ることができます。ただし、60〜64歳の間は自身の老齢年金と遺族年金のどちらか一方を選択しなければならず、両方を満額受け取ることはできません。遺族年金の受給が見込まれる世帯は事前の入念な試算が欠かせません。
まとめ:60歳受給開始は「余命の賭け」ではなく「人生の優先順位」で決める
年金を60歳から受け取る選択は、単なる損益分岐点(80歳10ヶ月)の数字比べではありません。そこにあるのは、「健康寿命のピークに使える自由資金を優先する」のか、それとも「超長寿化に備えて人生後半の年金防壁を強固にする」のかという、個人の価値観の選択です。
減額率が24%に縮小されたとはいえ、生涯にわたる減額や障害年金喪失というペナルティは依然として重くのしかかります。働き方、健康状態、保有資産の総額、そして配偶者との受給バランスを総合的に棚卸しし、周囲の意見に流されることなく、自分自身にとって最適なマネープランを選択してください。 (出典: 年金 60 歳 から(Yahoo!ニュース))