交通事故の被害に遭い、精神的にも肉体的にも疲弊するなか、加入している自動車保険の「弁護士費用特約」を使おうとして担当者から露骨に難色を示された経験を持つ人は少なくありません。「今回は使う必要がありませんよ」「弁護士を入れても費用倒れになるだけです」――そう告げられ、不信感を募らせる相談が法テラスや弁護士事務所、知恵袋などのネットコミュニティに数多く寄せられています。
毎年決して安くない保険料を払い続けてきた契約者からすれば、万が一の事故で権利を行使しようとしているにもかかわらず、なぜ保険会社はこれほどまでに弁護士特約の利用を嫌がるのでしょうか。取材を進めると、そこには「相手方の保険会社」だけでなく、あろうことか「被害者自身の加入する保険会社」の双方が抱える、極めてドライな経済的利害関係と業界の構造的要因が浮かび上がってきます。
📌 【この記事の重要ポイントまとめ】
- 相手方保険会社の思惑:弁護士が介入すると「弁護士基準慰謝料」が適用され、自社基準の2倍〜3倍近くまで賠償金の支払額が跳ね上がるため徹底的に嫌がる。
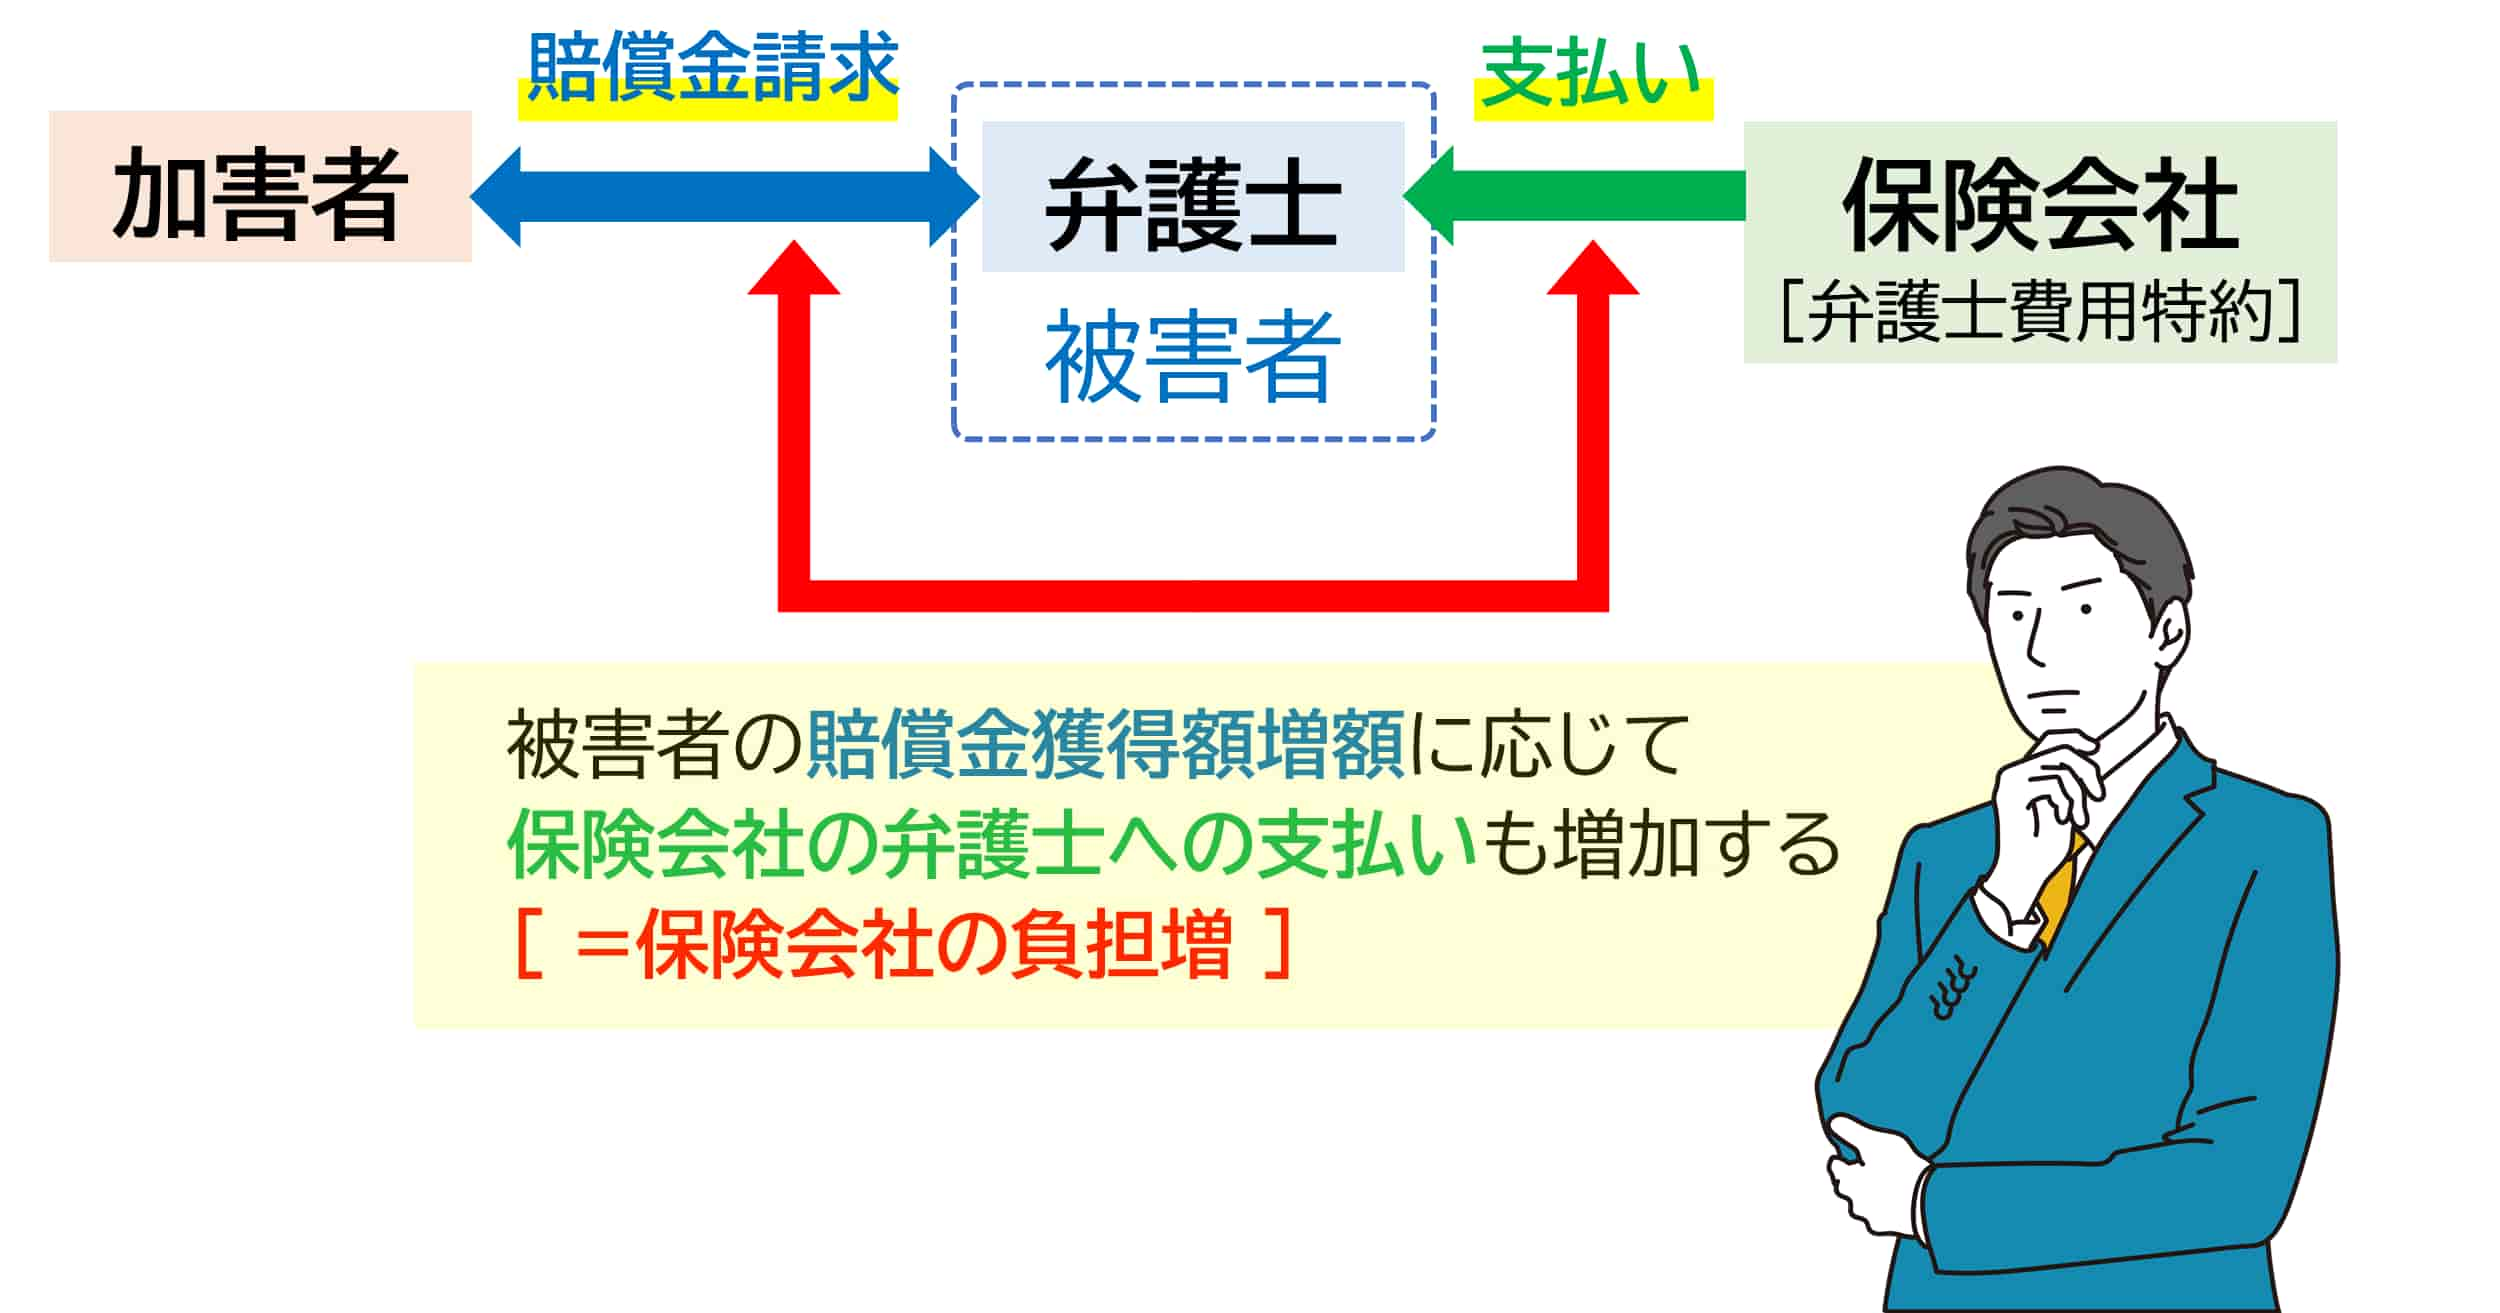
- 自分の保険会社が渋る理由:弁護士費用(上限300万円)の保険金支払いや事務処理の手間が発生し、保険会社側の純粋なコスト負担増になるため。
- 契約者の権利:弁護士特約は「ノーカウント事故扱い」であり等級ダウンなし。担当者の引き留めに惑わされず、自身で選んだ弁護士へ直接相談することが最善の防衛策となる。
【構造の解剖】保険会社が弁護士特約を嫌がる2つの思惑|相手方と自分の会社で異なる本音
「保険会社が弁護士特約を嫌がる」という現象を正確に理解するためには、事故の当事者双方を取り巻く保険会社の立ち位置を明確に切り分けなければなりません。嫌がる主体は、賠償金を支払う義務を負う「相手方保険会社」と、弁護士費用を給付する立場にある「自分の保険会社」の2つが存在し、双方がそれぞれ全く異なる思惑を抱えています。
まず、相手方保険会社の思惑は非常に明快です。彼らにとって弁護士特約の行使は、示談金の支払額が跳ね上がる決定的なトリガーを意味します。損保各社は示談交渉において、自社で独自に設定した「任意保険基準」に基づき、可能な限り低額の賠償額を提示して早期合意を目指すのが通例です。しかし、被害者側に弁護士が就いた瞬間、過去の判例の積み重ねによって確立された裁判基準、すなわち「弁護士基準慰謝料」での交渉を突きつけられます。これにより、支払うべき慰謝料や逸失利益の総額が当初の提示額から1.5倍から3倍近くに跳ね上がるだけでなく、過失割合の再交渉によって過失認定を覆される事態に直面します。相手方にとって弁護士の介入は、交渉主導権の完全な喪失と財務的な損失を意味するため、嫌悪感を示すのは当然の帰結といえます。
一方で、契約者を混乱させ、深い不信感を生むのが「自分の保険会社が渋る理由」です。保険料を受け取っている自社の保険会社が利用に難色を示す背景には、以下の3つのシビアな業界の裏事情が存在します。
第1に、保険会社自身の純粋な出費増です。弁護士費用特約を利用された場合、保険会社は法律相談料(上限10万円)や着手金・成功報酬(弁護士費用上限300万円まで)を被害者に代わって弁護士に支払わなければなりません。契約者が特約を利用しなければゼロ円で済んだ出費が、特約を使われることで数十万円から数百万円規模の支払いとなって社内計上されます。
第2に、業務負担と事務処理コストの増大です。弁護士特約が適用されると、損保の担当部門は日本弁護士連合会と保険会社間で定められた「LAC基準(弁護士費用保険の手続き基準)」や社内規定に沿って、弁護士から提出される委任契約書や活動報告書、請求書の審査を厳格に行う義務が発生します。定型業務から外れ、担当者の業務負荷が跳ね上がることも現場レベルで敬遠される要因です。
第3に、「示談代行サービスの制限」による立ち位置の複雑化です。信号待ちでの追突事故など被害者側に過失が全くない「もらい事故(10対0)」の場合、弁護士法72条の非弁行為(弁護士以外の者が報酬を得る目的で法律事務を代理することの禁止)への抵触を避けるため、自社の保険会社は示談交渉の代行が法的にできません。本来、こうした自社が交渉に介入できない状況こそ弁護士特約の出番であるにもかかわらず、手続きの煩雑さを嫌う担当者が「相手方が全額賠償すると言っているから弁護士を入れる必要はない」と言い逃れをするケースが散見されます。
「使わせない」と感じる巧妙な手口|契約者を丸め込む3つの常套句
取材した複数の交通事故専門弁護士によると、損保の担当者が契約者に特約の利用を思いとどまらせるために用いるロジックには、いくつかの典型的なパターンが存在します。これらは悪意というよりも、日々のルーティン処理を優先させたい担当者の防衛本能から発せられるものですが、被害者目線では巧妙な「弁護士特約使わせない手口」として映ります。
最も頻繁に聞かれるのが、「今回は軽微な物損事故(または軽度の怪我)なので、弁護士を入れるメリットがありません」という引き留めです。「怪我も軽く、過失割合にも争いがないのに弁護士を立てると話が長引き、解決が遅れますよ」と契約者を説得し、示談書にサインさせようとするアプローチです。しかし、外観上の損害が小さく見えても、むち打ち症などの自覚症状が後から重篤化する事例は珍しくありません。また、相手方が提示する車両の時価額や格落ち損(評価損)の算定が不当に低い場合、弁護士が介入することで賠償額が大幅に引き上げられるケースは多々あります。
次に多いのが、「弁護士費用で費用倒れになりますよ」という論点のすり替えです。「得られる賠償金の増額分よりも弁護士費用の方が高くなります」と警告されると、多くの加入者は恐怖心から特約の利用を躊躇してしまいます。しかし、弁護士費用上限300万円の範囲内であれば、着手金や報酬金はすべて特約から支払われるため、加入者自身が手出しで赤字を被ることは原則としてありません。損保側が懸念しているのは「加入者の費用倒れ」ではなく、「保険会社が弁護士に支払う費用に対して、回収できる金額が見合わないという保険会社目線の費用対効果」に過ぎないのです。
さらに見過ごせないのが、「特約を使うと等級や来期の保険料に響くのではないか」という利用者の心理的不安を逆手に取る説明不足です。弁護士特約は、単独で使用する限りは「ノーカウント事故扱い」となり、翌年の等級ダウンなしで据え置かれます。事故で車両保険や対人・対物賠償保険を使わない限り、特約を使ったことだけを理由に保険料が値上がりすることは制度上あり得ません。この重大な事実をあえて積極的に説明せず、契約者に「保険を使うこと全般への心理的抵抗」を抱かせたまま幕引きを図ろうとする姿勢は、極めて不誠実な対応といわざるを得ません。
【徹底比較】弁護士介入で賠償金はどう変わるか?現場データと費用体系
弁護士特約を行使した場合と、保険会社の言いなりで示談した場合とでは、被害者が受け取る最終的な経済的利益にどれほどの差が生まれるのでしょうか。賠償金の算定基準と特約の費用負担構造を客観データで比較・整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 入通院慰謝料(むち打ち通院3ヶ月) | 弁護士基準:約53万円 任意保険基準:約25万〜35万円 自賠責基準:約27.6万円(実日数×4,300円×2) | 自賠責基準および任意保険の社内査定基準 | 軽傷でも弁護士基準を適用するだけで慰謝料額は1.5〜2倍に増額する。 |
| 弁護士特約の補償上限枠 | 弁護士費用:1事故1名につき上限300万円 法律相談料:1事故1名につき上限10万円 | 国内主要損害保険各社の標準補償規定 | 損害賠償請求額が数千万円規模の重度後遺障害・死亡事故でない限り、300万円で弁護士費用はほぼ100%全額カバー可能。 |
| 報酬体系の算定方式 | LAC基準(日弁連リーガル・アクセス・センター)準拠、または弁護士独自の報酬規定 | 経済的利益の8%〜16%程度を着手金・報酬金のベースとする | LAC基準を逸脱する過大な報酬を提示する弁護士の場合、差額が自己負担になるリスクがあるため事前合意が不可欠。 |
| 保険等級への影響 | ノーカウント事故扱い(特約のみの使用時) 翌年の等級ダウンなし・事故有係数適用なし | 対人・対物賠償を使う事故は原則3等級ダウン | 契約者にとってペナルティが制度上存在しないため、使わないこと自体が明白な経済的損失となる。 |
データを見れば明らかなように、弁護士基準慰謝料と保険会社基準の乖離は極めて大きく、特約の補償枠(弁護士費用上限300万円)を超える事態は重大事故を除いて滅多に起きません。つまり、加入者側が躊躇する合理的な金銭的理由はほぼ存在しないのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
交通事故示談交渉トラブルに巻き込まれた当事者の証言を丹念に追うと、保険会社側の硬直した姿勢と被害者の孤立無援な状況が生々しく浮き彫りになります。SNSや知恵袋、取材に応じた契約者の手記からは、現場で繰り広げられるリアルなやり取りが確認できます。
都内在住の40代男性(会社員)は、交差点を青信号で横断中に左折車に巻き込まれる事故に遭いました。自社の自動車保険に付帯していた弁護士特約を使おうと連絡したところ、担当窓口から信じがたい言葉を返されたと振り返ります。
「担当者から『相手の保険会社も誠実に対応すると言っていますし、過失割合も10対0で争いがないため、弁護士特約を使うような案件ではありません。今使うと書類の手続きだけで示談が数ヶ月単位で遅れますよ』と説得されました。当時は事故のショックで判断力が落ちていたため一度は引き下がったのですが、相手方から提示された治療費の打ち切り打診があまりに一方的で……。不審に思い、地元の交通事故に強い弁護士に直接無料相談を持ちかけたところ、『明らかに賠償額が買い叩かれている。特約を使わない手はありません』と即答されました」
男性はこの弁護士に依頼を決裁。弁護士が自社の損保に対して直接特約利用の申請書類を提出したところ、あれほど渋っていた担当窓口は異議を挟むことなく特約適用を承認したといいます。最終的に、休業損害や慰謝料を含めた示談金額は当初提示の約140万円から約310万円へと倍増し、弁護士費用も全額特約から支払われ、手出しの持ち出しは1円も発生しませんでした。
知恵袋や専門フォーラムでも、「保険会社に弁護士特約は使えないと嘘の説明をされた」「物損だから無理と言われたが、約款を読んだら対象内だった」といった投稿が後を絶ちません。現場担当者には示談処理のスピードや損害率の目標値が課されているケースもあり、手続きが増えて長引く弁護士特約の行使を避けたがる構造的なインセンティブが働いているのが実情です。
一般に知られていない盲点とネットの誤解
弁護士特約を巡っては、インターネット上にも多くの誤解や断片的な情報が溢れており、契約者の適切な判断を妨げる要因になっています。代表的な誤認を是正し、客観的な事実関係を整理しておきます。
1つ目の大きな誤解は、「保険会社が指定・紹介する弁護士を使わなければならない」という思い込みです。保険会社に特約利用を申し出ると、日弁連経由や提携法律事務所のリストを提示されることがあります。しかし、特約の約款上、弁護士の選任権は100%契約者自身にあります。保険会社の紹介弁護士の中には損保側の意向に配慮して妥協的な和解を勧める専門家が紛れているリスクもゼロではありません。自分の権利を最大限に守るためには、交通事故の被害者側専門で実績を持つ外部の弁護士を自ら探し、指名して依頼するのが鉄則です。
2つ目の盲点は、「LAC基準と弁護士費用の超過リスク」です。日弁連交通事故相談センターのLAC基準に基づく定型報酬であれば、保険会社はスムーズに満額を支払いますが、着手金や成功報酬を高めに設定している一部の独立系法律事務所に依頼した場合、保険会社が「LAC基準を超える部分の支払いを拒否する」という事態が起こり得ます。この場合、超過分が被害者の自己負担となってしまうため、契約前に「この事件は弁護士費用特約の上限および保険会社の承認範囲内で収まるか」を着任弁護士に書面で確認しておくことが不可欠です。
3つ目は、「家族の保険特約が使える事実の知られざる広がり」です。弁護士費用特約は、記名被保険者だけでなく、同居の親族や「別居の未婚の子」、さらには被害車両に同乗していた知人にまで補償範囲が及んでいる約款がほとんどです。自身が車を持っていなくても、同居する親や配偶者の保険に特約が付いていれば行使可能です。これを知らずに特約の利用機会を見落としているケースは膨大な数に上ります。
保険会社に弁護士特約を渋られたときの「決定打」となる実践的対処法
もし自社の保険会社から弁護士特約の利用を渋られたり、消極的な態度をとられたりした場合、契約者は感情的に抗議するのではなく、実務的かつ論理的に対抗する必要があります。現場を即座に動かすためのステップは以下の3点に集約されます。
ステップ1:約款上の権利であることを冷静に通告する
担当者が「今回は使う必要がない」と言ってきたら、「約款の何条何項に基づいて利用を拒絶しているのか、法的根拠と免責事由を書面で明示してください」と切り返します。故意の事故や無免許運転といった約款上の免責事由に該当しない限り、保険会社に特約利用を拒否する法的な裁量権はありません。この一言だけで、担当者の態度は一変します。
ステップ2:等級ダウンなしの確認と社内エスカレーションを求める
「弁護士特約がノーカウント事故であることは重々承知しています。担当者レベルで利用を制限されるのであれば、御社のカスタマーセンターおよびコンプライアンス統括部門に判断の妥当性を確認します」と伝えます。現場担当者にとって、コンプライアンス部門や日本損害保険協会のそんぽADRセンター(紛争解決機関)に苦情がエスカレーションされることは最大の抑止力になります。
ステップ3:依頼したい弁護士から直接連絡してもらう(最も確実)
保険会社と自力で押し問答を続ける必要はありません。最も実効性が高いのは、「先に交通事故に強い外部弁護士の無料相談を受け、その弁護士から自分の保険会社へ特約行使の事前承認を取り付けてもらう」というアプローチです。プロである弁護士から約款に基づく特約利用申請書が届いた場合、保険会社がこれを拒絶することは実務上不可能です。契約者が自ら交渉する労力をゼロにし、確実に特約を稼働させる最強の回避策といえます。
【プロの結論】弁護士特約を使うべき人・慎重になるべき人の判断基準
弁護士特約は極めて強力な武器ですが、状況に応じた見極めも肝要です。利用を即座に決断すべき人と、慎重な確認を要する人の境界線を明示します。
【即座に弁護士特約を使うべき人】
- もらい事故(過失割合0対100)の被害者:自社の保険会社が示談代行を行えないため、無防備で相手方損保と渡り合うことを防ぐために弁護士介入が必須。
- 怪我を負い通院している人:むち打ち等であっても、弁護士基準慰謝料の適用や適切な後遺障害等級認定の獲得によって受取額が数十万〜数百万円単位で変わる。
- 過失割合に納得がいかない人:過去の判例タイムズ等の基準とドライブレコーダー映像を照合し、過失割合の再交渉を行って過失割合を覆す必要がある。
- 相手方担当者の高圧的な対応にストレスを感じている人:弁護士を窓口にすることで、被害者自身が相手方保険会社からの連絡を受ける心理的苦痛から完全に解放される。
【利用時に条件確認を怠ってはならない人】
- 完全な自損事故や自身に重大な過失(重過失・無免許等)がある人:特約の免責条項に該当し、費用が給付されない可能性がある。
- 損害額が数万円程度の極めて軽微な傷で、依頼先の弁護士がLAC基準を拒否している場合:着手金の最低設定額が保険会社の支払基準を超過し、一部自己負担が生じるリスクがある。
心理学および交渉理論の観点から言えば、交通事故の被害者が直面するのは「情報の非対称性」に守られた巨大組織との不均衡な戦いです。保険会社の担当者は示談交渉の百戦錬磨であり、被害者を心理的に誘導する話術に長けています。「保険会社は顧客の味方である」という過度な期待や心理的依存を捨て、契約関係に基づくシビアなビジネスパートナーとして捉える冷静な境界線(バウンダリー)の維持が、正当な補償を勝ち取るための最大の鍵となります。
【弁護士特約 保険会社 嫌がる】に関するよくある質問(FAQ)
Q1:弁護士特約を使うと、翌年の保険料や等級は上がってしまいますか?
A1:上がりません。弁護士費用特約の利用は「ノーカウント事故扱い」として分類されるため、翌年の等級が下がる(等級ダウンする)ことも、事故有係数が適用されて保険料が値上がりすることもありません。ただし、同じ事故で自身の車両保険や対人・対物賠償責任保険を同時に使用した場合は、そちらの保険金請求に基づいて等級が下がります。
Q2:過失割合がゼロの追突事故なのに、なぜ自分の保険会社は示談交渉をしてくれないのですか?
A2:被害者の過失がゼロの場合、被害者の加入する保険会社には相手方に賠償金を支払う義務(保険金支払義務)が生じません。この状況で保険会社の担当者が示談交渉を代理すると、弁護士法72条が禁じる「非弁行為(弁護士資格を持たない者による有償の法律事務代理)」に抵触するためです。保険会社が不親切なのではなく、法的な示談代行サービスの制限によるものです。この孤立を防ぐためにこそ弁護士特約を行使する必要があります。
Q3:保険会社が紹介してくる弁護士を断り、自分で探した弁護士に依頼することは可能ですか?
A3:完全に可能です。保険の約款上、弁護士の選任権は契約者本人に帰属しています。保険会社の担当者から提携弁護士を勧められた場合でも、「自分で探した交通事故の実績が豊富な弁護士にお願いします」と伝えるだけで問題ありません。自分で探した弁護士に依頼する場合でも、弁護士費用上限300万円までの特約補償は全く同一の条件で適用されます。
まとめ:正当な権利を行使し示談交渉の主導権を握るために
自動車保険の弁護士費用特約は、万が一の交通事故で理不尽な不利益を被らないために、毎月の保険料を支払って確保している正当な防衛手段です。相手方保険会社が嫌がるのは「弁護士基準慰謝料への是正によって正当な賠償金を支払わされるから」であり、自分の保険会社が渋るのは「自社の保険金出費と事務作業を抑えたいから」という、いずれも保険会社側の身勝手な都合に過ぎません。
「使う必要がない」「費用倒れになる」といった担当者の言葉を鵜呑みにして泣き寝入りする必要は毛頭ありません。弁護士特約を使っても等級ダウンはなく、契約者側のペナルティは存在しないのが制度の本質です。もし保険会社の対応に少しでも疑問や違和感を覚えたら、示談書に判を押す前に、まずは被害者側専門の弁護士が行っている無料法律相談のドアを叩いてください。それが、適正な賠償金と精神的な平穏を取り戻すための最も確実な第一歩となります。 (出典: 弁護士特約 保険会社 嫌がる(Yahoo!ニュース))